インデックス投資はお金持ちになる手段ではない~少しずつ増えてくれたらいいんだ~
NISAの影響で投資をする人が増えた反面、勘違いや思い込みを持たされているとも感じている、たたりんです。
みなさんは、投資を行っていますか?
新NISAの普及や老後資金は自分で準備するという備えから、投資を行っている人は増えている印象があります。
まぁ、それでも、投資をしている人はまだまだ少ないですが。
ただ、毎度のことながら、ちょっと下落が起こるとすぐに発狂する人たちが湧いているようにも感じています。
毎回このような養分ムーブを見たりすると、
正直、アホみたいな勘違いをしているとしか言えない人たちが少なくないと思っています。
ここで一つ、断言しておきます。
インデックス投資はお金持ちになる手段ではない!
インデックス投資をやっていれば、すぐにお金持ちになれると勘違いしている人が少なからずいるようなので。
投資初心者向けによく紹介されているインデックス投資ですが、
コレは、
リスクを少なくして時間を掛けてお金を増やす
という設計になっています(投資信託によって異なりますが)
もし、
短い期間で投資でお金持ちになりたいのであれば、
レバレッジを効かせた短期トレード
をやるしかないのです。
もちろんリスクはクソデカいです。
その分のリターンも大きくなる可能性がありますが、最悪、一生会社の奴隷として生きるしか無くなってしまいます。
このような、投資の当たり前を理解せずに、
投資を始めれば金持ちになれる
と勘違いして始めている人がいます。
ちょっと下落するだけで、

みたいなアホな事を言う人が湧いてでてきます。
といったところで今回は、
インデックス投資についての個人的な見解
を紹介します。
私自身はまだ資産形成中の若輩者で、まだ4桁万円にギリギリ届いていない投資歴5年程度の初心者です。
投資の心構え的なところは、過去の記事でも紹介しているので、ソチラを参照願います。
お金持ちになる手段ではない~少しずつ増やす手段~
序文でも書きましたが、
インデックス投資はお金持ちになる方法ではありません!
この大原則は忘れてはなりません。
インデックス投資は
時間を掛けてお金を少し増やす
という投資方法です。
インデックス投資でお金持ちになったように見せている人もいますが、
他の方法で設けて、それでインデックス投資をしているはずです。
有名なインデックス投資の平均リターンは4~7%と言われています。
仮に年率5%のリターンがあったとして、
- 1万円投資すると500円
- 10万円投資すると5000円
- 100万円投資すると5万円
- 1000万円投資すると50万円
- 1億円投資すると500万円
となるわけです。
元となる資産が多ければ多いほど、リターンも大きくなる仕組みです。
その分、下落時のリスクも増加しますが・・・。
これが、お金持ちがよりお金持ちになっていくっという資本社会のルールの一つなのかもしれません。
平均的な相場の年は、何もしなくても数百万円という大金が入ってくるのですから。
平均的な会社員の年収相当の額が増える上に、自分自身の労働によっても資産が増えていくのですから。
そりゃ、お金を持ってる人がドンドンとお金持ちになっていきますよねぇ・・・。
って、仕組みを仕事を始めて、貯金が100万円行く前に知っておきたかったですね。
インデックス投資は個別投資に比べて、リスクが低い分、リターンも少ないです。
多くの一般的な人ではちょっとずつしか増えていきません。
そのため、好調な相場と言われても、その恩恵は受けにくいことが多いです。
でも、そのちょっとずつを長年積み重ねると、とんでもないことになります。
私自身も相場が良かった影響もあり、年初来3桁万円の利益が出て、えぇ・・・って戸惑ったりしていました。何もしてないのにソレだけ増えるんですから
実際にお金が増えるのは、老後が近くなってからかもしれませんが、
老後になってからお金に困るよりは、ちょっとずつ積み立てていったほうがいいでしょう。
そうした目的に向いている手段が、インデックス投資だと考えています。
生活費を投資に入れてはいけない
インデックス投資は貯金よりも年率が良いとはよく言われますが、
勉強せずに投資を始めた人がやらかしてしまうのが、
生活費を投資に入れてはいけません!
投資の勉強をしている人にとっては当たり前かもしれませんが、
欲に目が眩んだ人は、コレをやりがちです。
そもそも、投資はお金が減るリスクもあります。
それに、直ぐに現金にして使うこともできません。
この2つを理解していれば、生活費を投資に入れる分けはないはずなのですが、
どうにも、生活費を投資に回している人もいるようです。
で、そうした人たちは、ちょっとした下落でも騒ぎ出して、
などと喚き散らかしています。
アホくさいとしかいいようがないですねぇ・・・。
大前提として、
投資は自己責任です。
っというか、自分の人生の責任なんて誰も取ってはくれません。自分で取るしか無いんです。
なのに、減った時は責任と追求し、増えたら感謝も何もしないっというテイカームーブメントをする人にが、少なくありません。
投資はお金が減るリスクがあり、そのリスクを背負って、企業の成長に期待して、成長したら、そのリターンがもらえるというような仕組みです。
また、現金として利用するためには、手続きが必要となり1週間くらいはかかると見たほうがいいでしょう。
他にもあるかもしれませんが、個人的には、
- 減るリスクもある
- 直ぐに現金として使えない
という理由から生活費を投資に回してはいけないと考えています。
長期と短期の目線
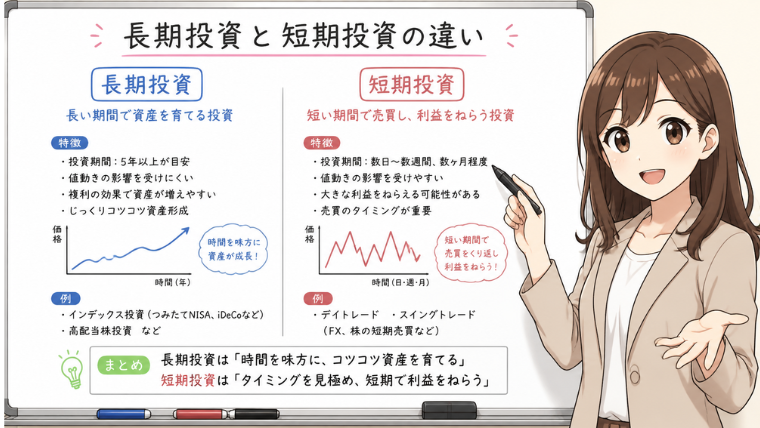
インデックス投資をやるうえで抑えておくべきなのが、
長期と短期の目線は違う!
ということです。
正確に書くとちょっと違うのかもしれませんが、便宜上こうしておきます。
インデックス投資は長期投資を前提にデザインされています(多分)
それなのに、毎日毎月の変動額に一喜一憂するのはおかしいです。
ソレは短期の目線なのです。
短い期間で売買を繰り返すのは、短期の動きです。
なので、短期での増えた減ったに一喜一憂するのです。
S&P500やオルカンといった投資信託に投資しているのに、
短期の上げ下げを気にしすぎているのは、方針を間違えている可能性が高いです。
これらは、長期で見ると負ける可能性はかなり低いです。
ただし、短期では大きく負けることも起こり得ます。
〇〇ショックと言われるような事態ですね。
そうした時に、投資資産を手放さすに済むかが、大きな分かれ道になるでしょう。
短期の場合は、〇〇ショックと言う状況になったら、損切りしたりチャンスと見込んで大きく買い込んだりといった動きが必要になるかもしれません。
自分の行っている投資が長期なのか短気なのかで、その時々のアクションが異なるので、
どちらのスタイルで行っているかの把握は大事になります。
終わりに
新NISAや投資系YOUTUBERが生まれた影響からか、投資を始めている人は少しずつ増えている印象があります。
しかし、間違った知識や絶対に増えるという妄想から、変な行動をしている人は少なくないという印象もあります。
NISA損切り民のように呼ばれている人は、個人的には
- 生活費を投資に回している
- 常に資産が増えると思い込んでる
といった間違えた行動をしていると思っています。
発信している人の中には、
インデックス投資をやっていればお金持ちになれる
みたいなことを言ってる人もいるようですが、
時間を掛ければっという点をサラッっとしか話していない印象です。
時間を掛けて毎月コツコツ積み立ててれば、お金持ちになれる可能性はあります。
ただし、30年40年といった、超長期的な時間がかかります。
個人的には、老後の足しになればいいかなと考えています。
子供がいる人は、遺産代わりにしていくのもありかと思います。
インデックス投資はお金持ちになる手段というよりも、
- インフレ負けしない
- 年金生活の足し
くらいに考えておいたほうが気楽に続けられるかもしれません。
のんびり時間を掛けてお金を増やしていく手段という風に考えています。
以上、βуё (o’ω’o)ノシ βуё


 にほんブログ村